Comprendre les taux d’emprunt pour mieux financer vos projets
EN BREF
|
Lorsque l’on envisage de financer un projet, qu’il s’agisse d’un achat immobilier ou d’une installation, il est crucial de comprendre les taux d’emprunt. Ces taux influencent directement le coût total de votre crédit et, par conséquent, votre capacité de remboursement. En examinant les différents types de taux, qu’ils soient fixes ou variables, et en tenant compte des critères qui pèsent dans la détermination de ces taux, vous pouvez optimiser votre emprunt et réaliser des économies substantielles. Analyser votre situation financière et être conscient des options disponibles vous aidera à faire des choix éclairés pour le financement de vos projets.
Lorsqu’il s’agit de financer des projets, comprendre les taux d’emprunt est essentiel pour prendre des décisions éclairées. Que ce soit pour un investissement immobilier ou pour une installation photovoltaïque, ajuster les modalités de votre emprunt peut avoir un impact majeur sur le coût total de votre projet. Cet article examine les différents aspects des taux d’emprunt, en mettant en lumière leurs avantages et inconvénients.
Avantages
Prévisibilité des coûts
Si vous optez pour un prêt à taux fixe, vous bénéficierez de la prévisibilité des coûts. Cela signifie que le taux d’intérêt reste constant durant toute la durée de votre emprunt, vous permettant de planifier vos remboursements sans crainte de hausse. Cela est particulièrement avantageux lors de la planification de l’autoconsommation d’énergie solaire, où les coûts sont un facteur clé à considérer.
Possibilité de négocier
Un autre avantage des taux d’emprunt est la possibilité de négocier les conditions avec votre établissement financier. Si votre dossier est solide, vous pourriez obtenir un taux d’intérêt plus avantageux. Cela est particulièrement vrai dans le cas de prêts professionnels, où un dossier bien présenté peut faire la différence. Pour une meilleure compréhension des taux en 2025, vous pouvez consulter des ressources comme ce lien.
Inconvénients
Coût total élevé
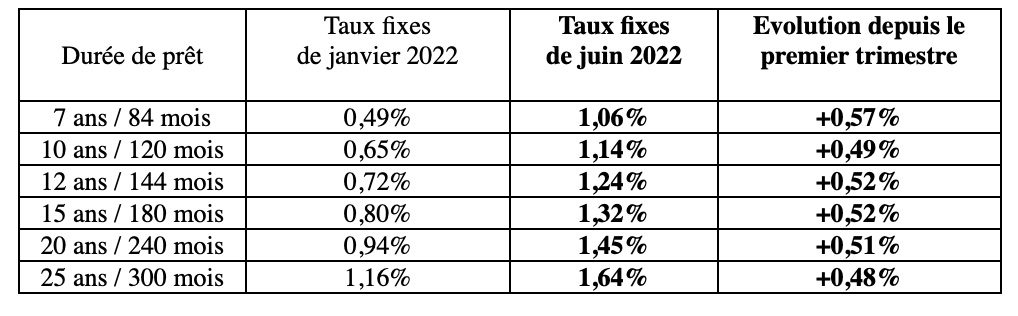
Les emprunts à long terme, bien qu’ils offrent des mensualités plus faibles, entraînent généralement un coût total plus élevé. Plus la durée de remboursement est étendue, plus le montant total à rembourser augmente, ce qui peut impacter votre budget sur le long terme. En effet, les taux d’intérêt sont souvent plus élevés pour des projets avec des durées de 25 ans par rapport à des durées de 10 ans.
Fluctuation des taux variables
Choisir un prêt à taux variable peut sembler attractif à première vue, mais cela comporte des risques. Les taux peuvent fluctuer en fonction du marché, rendant vos mensualités moins prévisibles. Cela peut devenir problématique si les taux d’intérêt augmentent durant la période de remboursement, ce qui peut sérieusement affecter votre capacité financière.
Pour maximiser vos investissements, il est donc crucial de bien comprendre ces aspects des taux d’emprunt. Des décisions éclairées peuvent faire toute la différence dans la réussite de vos projets financiers, qu’ils soient liés à l’immobilier ou à l’énergie solaire. Pour plus d’informations sur les aides disponibles, consultez ce site.
Dans le cadre du financement de vos projets, comprendre les taux d’emprunt est essentiel pour obtenir des conditions avantageuses. Cet article vous guidera à travers les différents types de taux, les critères qui influencent leur niveau et les stratégies pour optimiser votre prêt immobilier.
Les différents types de taux d’emprunt
Il existe principalement deux types de taux d’emprunt : le taux fixe et le taux variable. Le taux fixe garantit des mensualités constantes tout au long de la durée de remboursement, vous protégeant ainsi des fluctuations du marché. En revanche, le taux variable peut évoluer en fonction des conditions économiques, potentiellement réduisant vos mensualités, mais aussi engendrant des coûts imprévisibles.
Avantages et inconvénients du taux fixe
Choisir un taux fixe vous offre une meilleure visibilité sur le coût total du crédit. Cela vous permet de planifier vos finances sans surprises. Toutefois, ces taux sont généralement supérieurs à ceux des prêts à taux variable au départ.
Avantages et inconvénients du taux variable
Les prêts à taux variable peuvent initialement sembler attractifs, car ils offrent souvent des taux d’intérêt plus bas. Cependant, le risque d’augmentation des mensualités en cas de hausse des taux d’intérêt peut peser lourd dans votre budget à long terme.
Critères influençant les taux d’intérêt
Le taux d’intérêt d’un emprunt immobilier dépend de plusieurs facteurs tels que votre profil d’emprunteur, la durée du prêt et le montant emprunté. Plus votre dossier est solide, notamment avec des revenus stables et peu de dettes, meilleur sera le taux que vous pourrez négocier.
L’importance de l’apport personnel
Avoir un apport personnel suffisant peut également jouer un rôle crucial dans l’obtention d’un bon taux. En règle générale, un apport d’environ 20 % du prix d’achat est recommandé pour rassurer les banques concernant votre capacité de remboursement.
Négocier son taux d’emprunt
Négocier votre taux d’emprunt est une étape importante. Il est conseillé de comparer plusieurs offres de banques pour déterminer celle qui vous convient le mieux. Parfois, il est possible de réduire le taux en discutant directement avec votre conseiller.
Recours aux courtiers
Faire appel à un courtier en crédit peut faciliter votre recherche, car ces professionnels possèdent souvent des accords préférentiels avec certaines banques, ce qui pourrait vous permettre de bénéficier d’un meilleur taux.
Comprendre le coût total du crédit
Il est important de ne pas se limiter au taux d’intérêt nominal, mais aussi de prendre en compte les frais annexes comme les frais de dossier ou les assurances. Cela vous donnera une vision claire du coût total de votre emprunt, vous permettant ainsi d’évaluer la viabilité de votre projet.
Le financement des projets photovoltaïques
Pour ceux qui souhaitent financer des projets liés à l’énergie solaire, il existe des prêts spécifiques qui peuvent soutenir ce type d’investissement. De plus, des aides gouvernementales sont également disponibles pour alléger le coût de votre projet. Pour en savoir plus, vous pouvez consulter des ressources utiles comme ce lien.
En comprenant les nuances des taux d’emprunt, vous serez mieux préparé pour financer vos projets, que ce soit pour une maison ou pour des installations photovoltaïques. Soyez attentif et informé pour maximiser votre investissement. Pour davantage d’informations sur le fonctionnement des divers prêts immobiliers, visitez cette ressource.
Les taux d’emprunt jouent un rôle crucial dans le financement de vos projets. Que vous souhaitiez acheter un bien immobilier ou investir dans des systèmes photovoltaïques, avoir une compréhension claire des taux d’intérêt vous aidera à prendre des décisions éclairées. Cet article explore les différents types de taux, les facteurs influençant ces taux et des conseils pour optimisez votre financement.
Les différents types de taux d’emprunt
Il existe principalement deux types de taux d’emprunt : le taux fixe et le taux variable. Un prêt à taux fixe offre la stabilité, car le taux d’intérêt ne changera pas durant toute la durée du remboursement, vous permettant de planifier vos paiements. À l’inverse, un prêt à taux variable peut fluctuer, ce qui signifie que vos mensualités peuvent augmenter ou diminuer en fonction des conditions du marché. Il est donc essentiel de bien évaluer votre situation financière avant de choisir le type de taux qui vous convient le mieux.
Comment sont déterminés les taux d’intérêt
Les taux d’intérêt sont influencés par plusieurs facteurs, notamment le profil de l’emprunteur, les conditions économiques et les politiques monétaires. Les banques prennent en compte votre historique de crédit, vos revenus et votre niveau d’endettement pour évaluer le risque que vous représentez. Un dossier solide a plus de chances d’obtenir un taux d’intérêt avantageux. De plus, le contexte économique et les décisions de la banque centrale influencent également les taux appliqués aux emprunts.
Comment négocier votre taux d’intérêt
Négocier le taux d’intérêt de votre emprunt peut sembler intimidant, mais c’est une étape importante pour maximiser votre financement. Avant de vous engager, informez-vous sur les taux du marché et compilez des offres concurrentes. Si vous avez un bon dossier, n’hésitez pas à en discuter avec plusieurs établissements bancaires. Vous pouvez également envisager d’ajuster la durée de votre emprunt, car des mensualités plus courtes peuvent parfois signifier un meilleur taux. Pour en savoir plus sur la négociation de votre crédit immobilier, vous pouvez consulter ce guide.
Les aides pour financer vos projets photovoltaïques
Si vous envisagez d’investir dans des panneaux solaires, il est vital de connaître les aides financières disponibles pour alléger votre charge. Des subventions gouvernementales et des crédits d’impôt peuvent réduire le coût initial de l’installation. En outre, vous pouvez explorer différentes options de crédit spécifiquement conçues pour les projets d’énergie renouvelable. Pour plus d’information sur comment financer ces projets, visitez ce lien.
Importance d’une bonne planification financière
Enfin, il est crucial d’établir un budget solide et de bien planifier vos finances. Avant de contracter un emprunt, réfléchissez à votre capacité de remboursement et imposez-vous des limites claires. Assurez-vous que votre projet soit viable et ne compromette pas votre sécurité financière. Adopter une approche stratégique vous permettra de mieux gérer vos ressources et d’optimiser votre investissement, surtout si vous envisagez d’installer des panneaux solaires. Pour en apprendre davantage sur l’optimisation de votre investissement, consultez cet article.
| Taux d’Emprunt | Description |
| Taux fixe | Reste constant durant toute la durée du prêt, offrant une prévisibilité des paiements. |
| Taux variable | Évolue selon les conditions du marché, pouvant entraîner des modifications des mensualités. |
| Taux d’intérêt | Pourcentage du montant emprunté, essentiel pour évaluer le coût total du crédit. |
| Durée du prêt | Plus longue est la durée de remboursement, plus élevé est le coût total du crédit. |
| Apport personnel | Un apport important peut améliorer votre dossier et négocier un meilleur taux. |
| Récupération des frais | Les frais de dossier peuvent parfois être négociés ou inclus dans le prêt. |
| Négociation | Discuter avec votre banque pour obtenir un taux plus avantageux. |
| Simulations | Comparer plusieurs offres peut vous aider à trouver le meilleur taux d’emprunt. |
La compréhension des taux d’emprunt est essentielle pour optimiser le financement de vos projets, qu’il s’agisse d’une acquisition immobilière ou d’une installation photovoltaïque. Les taux d’intérêt influencent directement le coût total de votre crédit, et savoir choisir judicieusement entre les différentes options disponibles peut vous permettre d’économiser considérablement. Cet article examine les avantages et inconvénients des divers taux d’acompte.
Avantages
L’un des principaux avantages des taux d’emprunt à taux fixe est la certitude qu’ils offrent. En effet, une fois négocié, le taux reste inchangé durant toute la durée de l’emprunt. Cela permet de planifier vos mensualités sans craindre d’éventuelles hausses des taux d’intérêt du marché. En outre, les taux fixes peuvent faciliter la budgétisation et la prévision des dépenses.
Les prêts à taux variable, quant à eux, peuvent initialement offrir des taux d’intérêt plus bas. Cela peut être particulièrement avantageux si vous envisagez un remboursement rapide du prêt. Si les taux d’intérêt baissent, vos mensualités peuvent également diminuer, ce qui pourrait réduire le coût total de votre emprunt. Mais, il est crucial de surveiller les fluctuations du marché pour maximiser ce bénéfice.
Inconvénients
Toutefois, le principal inconvénient d’un prêt à taux variable réside dans son imprévisibilité. Si les taux du marché augmentent, vos mensualités peuvent également grimper, ce qui pourrait mettre une pression financière sur votre budget. Ainsi, garantir un taux limité peut parfois être un choix plus judicieux si vous prévoyez de conserver le prêt pendant une période prolongée.
Les prêts à taux fixe, bien qu’apportant plus de certitudes, peuvent également présenter des inconvénients. Ils peuvent en effet être plus coûteux à long terme, surtout si les taux d’intérêt baissent après la souscription du prêt. De plus, ces prêts peuvent inclure des frais de dossier et des pénalités en cas de remboursement anticipé, limitant ainsi votre flexibilité financière.
Pour une meilleure gestion de votre emprunt, il est conseillé de comparer les différentes offres disponibles. Des sites comme Cardif permettent d’obtenir des informations précises sur les taux en vigueur.
En fin de compte, le choix du type de taux d’emprunt doit être fait en fonction de votre situation financière, de vos objectifs et de votre appétit pour le risque. Vous pouvez également explorer des aides et optimisations fiscales pour rendre le financement de vos projets encore plus avantageux, en consultant des ressources comme ce lien.
Pour réussir vos projets, qu’ils soient immobiliers ou liés à une installation solaire, il est essentiel de bien comprendre les taux d’emprunt. Ces taux déterminent non seulement le coût total de vos prêts, mais ils influencent également votre budget et votre capacité à investir. Ce guide vous détaillera comment fonctionnent ces taux et comment les négocier pour optimiser votre financement.
Le fonctionnement des taux d’emprunt
Les taux d’emprunt peuvent être classés en deux catégories principales : les taux fixes et les taux variables. Un taux fixe garantit à l’emprunteur que son taux d’intérêt restera constant tout au long de la durée de son emprunt, offrant ainsi une sécurité face aux fluctuations du marché. En revanche, un taux variable peut évoluer au fil du temps, ce qui peut offrir des taux d’intérêt initiaux plus bas, mais comporte également un risque potentiel si les taux augmentent.
Impact des conditions financières sur le taux d’emprunt
Les banques évaluent divers facteurs lors de la détermination de votre taux d’intérêt. Des revenus stables et un faible taux d’endettement par rapport à vos revenus peuvent fortement jouer en votre faveur. Un bon dossier de demande d’emprunt est primordial pour obtenir les meilleures conditions, car cela soigne cette relation de confiance entre l’emprunteur et l’établissement prêteur.
Négocier les taux d’emprunt
Pour maximiser vos chances d’obtenir un taux d’intérêt avantageux, il est conseillé de négocier avec votre banque. Commencer par comparer les offres de plusieurs établissements peut créer une opportunité de négociation en mettant votre banque actuelle en concurrence avec d’autres. Discuter de la durée du remboursement peut également influencer le taux final, car il est souvent plus élevé pour des crédits à long terme.
À quoi s’attendre lors de la demande de prêt
Lors de la demande d’un prêt, la banque vérifiera votre capacité de remboursement, votre historique financier et votre apport personnel. En général, il est recommandé d’atteindre un équilibre de 50/50 entre vos fonds propres et le montant emprunté. Cela peut renforcer votre dossier et vous permettre d’accéder à de meilleures conditions de financement.
Les aides disponibles pour financer vos projets
Que ce soit pour un projet immobilier ou l’installation de panneaux solaires, plusieurs aides peuvent être disponibles pour alléger le coût de votre projet. Il est important de s’informer sur les subventions et les crédits d’impôt qui peuvent vous aider à financer vos objectifs. Des sites fiables, tels que ce guide des aides financières, vous fourniront des informations précieuses sur les montants et les conditions d’éligibilité.
Considérations sur les taux d’intérêt et d’inflation
L’inflation peut également avoir un impact non négligeable sur vos coûts d’emprunt. Adapter votre plan de financement en conséquence est essentiel pour préserver vos économies. Vous pouvez consulter des ressources comme cet article sur l’impact de l’inflation pour approfondir cette thématique.
En résumé, comprendre les taux d’emprunt et leurs implications est essentiel pour prendre des décisions éclairées lors de vos investissements. Que ce soit pour un prêt immobilier ou un projet photovoltaïque, exploiter toutes les possibilités de financement disponibles maximisera vos chances de succès dans la réalisation de vos projets.
Témoignages sur la compréhension des taux d’emprunt
Lors de ma recherche de financement pour mon projet immobilier, j’ai réalisé l’importance de comprendre les taux d’emprunt. Après avoir comparé différentes offres, j’ai pu constater que le taux d’intérêt proposé par les banques pouvait varier significativement en fonction de la qualité de mon dossier. Grâce à des conseils avisés, j’ai pu améliorer ma situation financière et obtenir un taux plus avantageux.
En discutant avec un conseiller, j’ai appris que choisir un prêt à taux fixe pouvait me protéger contre la hausse des taux d’intérêt à l’avenir. Cela m’a permis d’estimer le coût total de mon crédit sans surprises désagréables au fil du temps. Ce choix judicieux m’a donné une tranquillité d’esprit en sachant exactement combien je devais rembourser chaque mois.
Un autre point crucial que j’ai découvert est l’importance de négocier mon taux d’intérêt. Le conseiller m’a expliqué que, même si le taux initial était déterminé par ma situation financière, j’avais certaines marges de manœuvre. Discuter des conditions et faire valoir mes atouts a été bénéfique pour m’assurer de la meilleure offre possible. Une petite réduction sur le taux peut faire une grande différence sur la durée d’un emprunt.
J’ai également appris que la durée de remboursement a un impact direct sur le coût total de mon crédit. Plus la période était longue, plus le montant que je devais rembourser au final augmentait. J’ai donc opté pour une durée plus courte, ce qui m’a permis de réduire le coût global de mon prêt tout en bénéficiant d’un taux d’intérêt plus bas.
Enfin, j’ai pris conscience que pour maximiser mes chances d’obtenir un bon taux, il était essentiel que mes revenus soient stables et que ma dette soit faible par rapport à mes revenus. En suivant ces conseils, j’ai pu bâtir un dossier solide qui a convaincu la banque de me faire une offre attractive.
Comprendre les taux d’emprunt est essentiel pour quiconque souhaite financer un projet, que ce soit l’achat d’une maison ou l’installation de systèmes photovoltaïques. Dans cet article, nous examinerons comment les taux d’intérêt fonctionnent, les différents types de prêts disponibles et comment négocier un taux favorable pour maximiser votre investissement.
Les différents types de taux d’emprunt
Lorsqu’il s’agit de choisir un prêt immobilier, il est crucial de comprendre les différences entre les taux fixes et les taux variables. Un prêt à taux fixe garantit que le taux d’intérêt ne changera pas pendant toute la durée de remboursement, ce qui facilite la planification budgétaire. À l’inverse, un prêt à taux variable peut offrir des taux d’intérêt initiaux plus bas, mais il est susceptible d’augmenter, ce qui peut entraîner des paiements plus élevés à l’avenir.
Le prêt à taux fixe
Le prêt à taux fixe est souvent préféré par ceux qui cherchent à stabiliser leurs paiements mensuels. Cette option permet de connaître à l’avance le montant total à rembourser, évitant ainsi les surprises au cours des années. Pour obtenir un bon taux dans ce type de prêt, il est recommandé d’avoir un dossier solide, avec des revenus stables et une dette limitée par rapport aux revenus.
Le prêt à taux variable
Le prêt à taux variable, quant à lui, s’ajuste en fonction des fluctuations du marché. Bien qu’il puisse commencer à un taux plus bas, l’incertitude quant à son évolution future peut rendre ce type de prêt risqué. Il est donc primordial de peser les avantages et les inconvénients avant de prendre une décision. Pour certains, les économies initiales peuvent compenser le risque potentiel d’augmentation des paiements futurs.
Négocier votre taux d’emprunt
Négocier le taux d’intérêt de votre prêt est une étape cruciale pour réduire le coût global de votre emprunt. Plusieurs stratégies peuvent être employées pour obtenir des conditions plus favorables. Il est conseillé de comparer les offres de plusieurs institutions financières afin de choisir la plus avantageuse.
Le dossier de prêt
Un dossier bien préparé est essentiel. Les banques vérifient différents critères, comme vos revenus, votre situations financière et votre historique de crédit. Assurez-vous de présenter un dossier solide en rassemblant tous les documents nécessaires et en montrant que vous êtes un emprunteur fiable.
Le taux d’apport
Le montant de l’apport personnel que vous pouvez fournir joue un rôle significatif dans la détermination du taux d’emprunt. Un apport plus élevé réduit le risque pour la banque, ce qui peut potentiellement conduire à un meilleur taux d’intérêt. Il est généralement recommandé de viser un apport d’au moins 20% du montant total à emprunter.
Autres facteurs influençant les taux d’emprunt
Les taux d’intérêt proposés par les banques ne dépendent pas uniquement de votre situation personnelle, mais aussi de la conjoncture économique générale. Des facteurs comme le taux d’inflation et les politiques monétaires mises en place par les banques centrales influencent également les taux d’emprunt. En étant conscient de ces éléments, vous pourrez mieux anticiper les variations possibles de votre coût total d’emprunt.
Avoir une bonne compréhension des taux d’emprunt et des diverses méthodes pour les négocier est essentiel pour toute personne cherchant à financer un projet. Grâce à une préparation adéquate et à une analyse attentive des options, vous serez en mesure de trouver les conditions les plus favorables pour votre emprunt.
| Type de Taux | Description |
| Taux fixe | Reste constant pendant toute la durée du prêt, offrant une prévisibilité des mensualités. |
| Taux variable | Peut fluctuer en fonction du marché, entraînant des mensualités changeantes. |
| Taux révisable | Revue périodiquement, souvent plus bas initialement, mais peut devenir plus élevé avec le temps. |
| Taux d’intérêt effectif global (TEG) | Inclut tous les frais liés au prêt, permettant de comparer différentes offres. |
| Apport personnel | Montant que vous financez vous-même, influençant les conditions du prêt. |
| Durée du prêt | Plus courte est la durée, moins le crédit coût, mais les mensualités sont plus élevées. |
| Négociation | Possibilité de discuter le taux avec la banque pour obtenir de meilleures conditions. |
| Impact de l’inflation | Peut affecter le pouvoir d’achat, rendant les emprunts plus coûteux en réel. |
Comprendre les taux d’emprunt est essentiel pour quiconque envisage de financer un projet, que ce soit pour l’acquisition d’un bien immobilier ou pour des investissements variés. Les taux d’intérêt jouent un rôle central dans le coût total d’un emprunt, et il existe différents types de prêts qui peuvent convenir à des situations variées. Les prêts à taux fixe offrent une sécurité en permettant aux emprunteurs de savoir exactement combien ils devront rembourser, tandis que les prêts à taux variable peuvent présenter des risques mais aussi des opportunités de réduction de coût selon l’évolution du marché.
Un autre aspect crucial à considérer lors de la demande d’un prêt est la solidité de votre dossier de demande. Les institutions financières examineront attentivement votre situation financière, notamment vos revenus, vos dettes et votre apport personnel. Un dossier bien structuré et une gestion rigoureuse de vos finances peuvent non seulement augmenter vos chances d’approbation mais également vous permettre d’accéder à des taux plus compétitifs.
La négociation des conditions de votre emprunt est également une étape à ne pas négliger. En vous préparant correctement, en vous informant sur les taux du marché et en comparant les offres, vous serez en position de discuter avec votre prêteur pour obtenir les meilleures conditions possibles. Découvrez les aides gouvernementales et les subventions disponibles qui pourraient alléger le coût de votre projet, notamment dans le secteur des énergies renouvelables et des installations photovoltaïques.
Enfin, il est recommandé d’utiliser des outils de calcul pour évaluer l’impact des taux d’intérêt sur le coût total de votre emprunt. En gardant ces éléments à l’esprit, vous serez mieux préparé à faire des choix éclairés qui vous permettront de maximiser votre investissement et de mieux gérer vos finances. Suivez attentivement l’évolution des taux et informez-vous régulièrement pour rester au fait des meilleures options de financement.


